


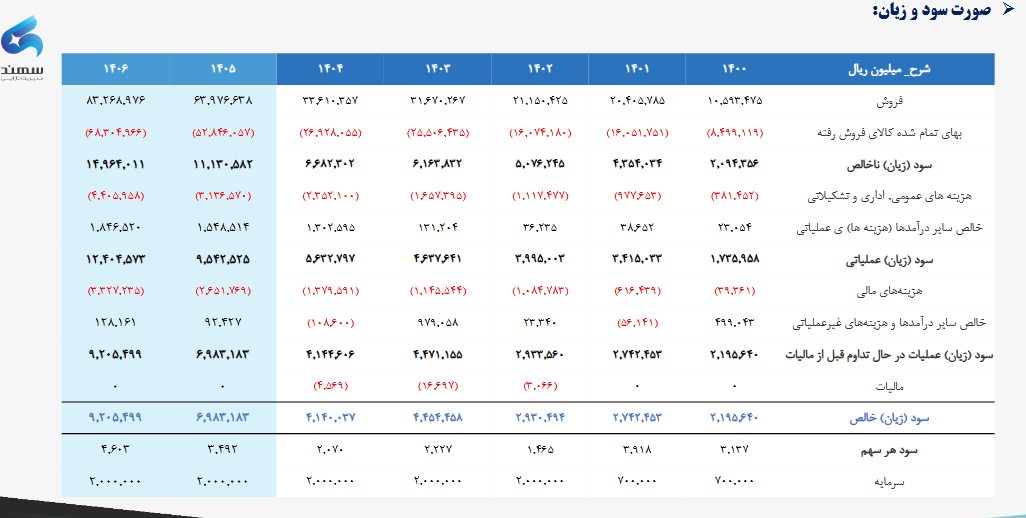
به گزارش صدای بورس، بررسی صورتهای مالی و پیشبینیهای عملکردی شرکت صنعتی دوده فام (شصدف) نشان میدهد که این شرکت با تکیه بر استراتژیهای توسعهای و بهبود نرخهای فروش، در مسیر رشد پایدار درآمدی قرار گرفته و پیشبینی میشود سود خالص آن تا سال ۱۴۰۶ به بیش از ۱۰ هزار میلیارد ریال برسد.
بررسی دادههای مالی «شصدف» گویای یک روند صعودی مستمر در تمامی شاخصهای کلیدی عملیاتی است. این شرکت که با مدیریت هزینههای تولید و توسعه ظرفیتها توانسته جایگاه خود را در بازار تثبیت کند، موفق شده است از سال ۱۴۰۰ تا ۱۴۰۶ (طبق پیشبینیها) رشدی قابلتوجه در درآمدهای عملیاتی خود ثبت کند.
تحلیل عملکرد مالی
بر اساس دادههای استخراج شده، درآمد فروش شرکت که در سال ۱۴۰۰ در سطح ۱۰.۵ هزار میلیارد ریال قرار داشت، با عبور از سالهای پرچالش و بهرهگیری از شرایط بازار، روند صعودی را تجربه کرده است. طبق پیشبینیها، این رقم در سال ۱۴۰۶ به مرز ۸۸.۷ هزار میلیارد ریال خواهد رسید که بیانگر یک رشد ۸.۴ برابری در بازه زمانی ۶ ساله است.
تداوم سودآوری عملیاتی
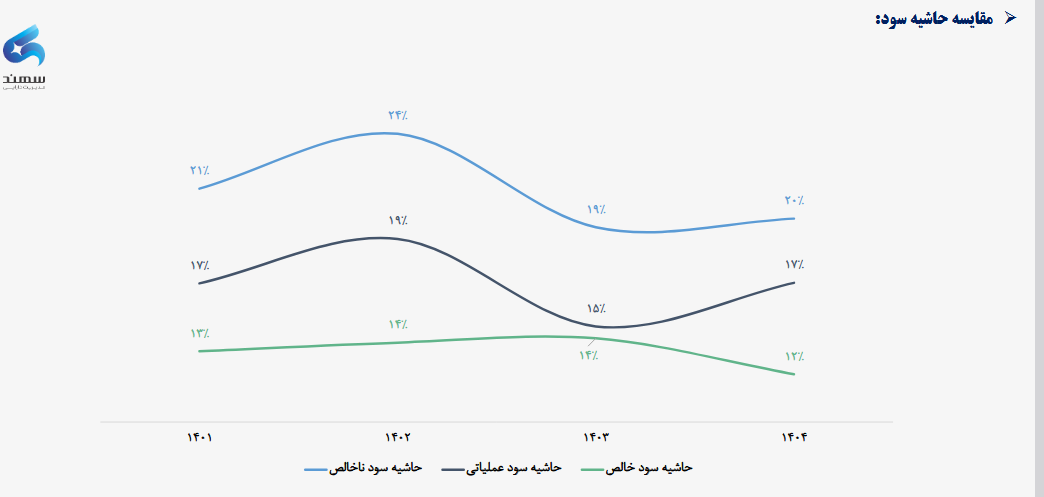
حاشیه سود شرکت نشاندهنده پایداری عملیاتی است. سود عملیاتی «شصدف» از ۱.۸ هزار میلیارد ریال در سال ۱۴۰۰ به بیش از ۱۱.۷ هزار میلیارد ریال در سال ۱۴۰۶ پیشبینی شده است. این روند بیانگر آن است که با وجود افزایش هزینههای خوراک و مواد اولیه، شرکت توانسته است با تکیه بر کیفیت تولید و بازارهای صادراتی، حاشیه سود ناخالص و عملیاتی خود را در سطحی منطقی حفظ کند.
تغییرات سرمایه و سود نقدی
نکته قابل توجه در تحلیل بنیادی این نماد، افزایش سرمایه ۴۰۰ درصدی شرکت در سال ۱۴۰۲ (از ۵۶۰ به ۲,۸۰۰ میلیارد ریال) است. این اقدام اگرچه در ظاهر باعث تعدیل موقت در رقم EPS (سود هر سهم) شد، اما با توجه به مسیر طی شده، شاهد هستیم که EPS شرکت پس از این افزایش سرمایه، از مسیر ۲,۲۷۰ ریال (در سال ۱۴۰۳) به ۳,۹۲۰ ریال در سال ۱۴۰۶ در حال حرکت است که نشاندهنده توجیه اقتصادی طرحهای توسعهای است.
نتیجهگیری:
روند کلی صورتهای مالی «شصدف» نشاندهنده ثبات در تولید و برنامهریزی دقیق برای افزایش سودآوری است. با توجه به تداوم رشد درآمد و سودآوری، این شرکت میتواند همچنان به عنوان یکی از نمادهای با پتانسیل رشد پایدار در صنعت مربوطه مورد توجه سهامداران و تحلیلگران بازار سرمایه قرار گیرد.


نظر شما